같은 나스닥100 커버드콜인데 콜을 덜 판다는 상품
예전에 내가 JEPQ를 투자하는 이유를 쓰면서 커버드콜을 세대별로 정리한 적이 있다. 1세대는 콜옵션을 100% 팔아서 상승장을 통째로 날려먹는 제 살 깎아먹기, 2세대는 옵션 매도 비중을 조절해서 상승도 어느 정도 따라가는 구조라고 했다. 그 뒤로 이 2세대가 다시 한 번 쪼개졌다. 콜 매도 비중을 시장 상황에 따라 실시간으로 움직이고, 만기도 주간·일간으로 짧게 굴리는 상품들이 나오면서 이들을 3세대로 따로 부른다.
그 3세대 커버드콜 중에서도 요즘 자금이 빠르게 붙는 게 골드만삭스의 GPIQ다. 2023년 10월 24일에 상장했는데, 3년도 안 돼서 순자산 5조원대까지 커졌다. 나스닥100을 기초로 매달 분배금을 주는 월배당 ETF라 2세대의 대표 격인 JEPQ와 자주 비교된다.
나는 이미 JEPQ를 모으고 있는데, 같은 나스닥100 커버드콜인데도 GPIQ는 성격이 꽤 다르다는 얘기를 자주 들었다. 그래서 GPIQ가 어떤 상품인지, 그리고 같은 나스닥100 월배당 커버드콜인 JEPQ, QQQI와 구조도 성과도 어떻게 갈리는지 직접 뜯어봤다.
GPIQ, 기본 정보부터
2026년 8월 말 기준 주요 수치를 정리하면 이렇다.
| 항목 | GPIQ |
|---|---|
| 정식 명칭 | Goldman Sachs Nasdaq-100 Premium Income ETF |
| 기초 지수 | 나스닥100 |
| 운용사 | 골드만삭스 자산운용 |
| 상장일 | 2023.10.24 |
| 운용 방식 | 액티브 |
| 순자산 | 약 56억 달러 |
| 보유 종목 수 | 106 (나스닥100 거의 그대로) |
| 총보수(순) | 0.29% (명목 0.35%에서 일부 면제) |
| 분배 주기 | 매월 (월초 배당락, 며칠 뒤 지급) |
| 배당수익률 | 약 9.9% |
| 최근 12개월 분배금 합계 | 5.66 달러 |
| 현재가 | 약 57 달러 |
총보수는 명목상 0.35%인데, 골드만삭스가 운용보수 일부를 면제해서 실질 0.29%로 맞춰두고 있다. 면제 기간이 계속 갱신되는 구조라 나중에 0.35%로 돌아갈 여지는 있다. 그래도 지금 기준으로는 JEPQ의 0.35%, QQQI의 0.68%보다 싸다.
상위 보유 종목은 나스닥100을 그대로 옮겨놓은 모습이다. 엔비디아가 8%대, 애플이 7%대, 그 뒤로 마이크로소프트, 아마존, 브로드컴이 이어진다. 빅테크 쏠림 정도가 나스닥100 지수와 사실상 같다.
핵심은 "콜옵션을 얼마나 파느냐"
전통적인 커버드콜과 GPIQ의 결정적 차이는 하나다. 콜옵션을 파는 비중을 고정하지 않고 시장 상황에 따라 움직인다. 골드만삭스는 이걸 다이나믹 커버드콜이라고 부른다.
| 구분 | 대표 상품 | 콜옵션 매도 방식 | 결과 |
|---|---|---|---|
| 1세대 | QYLD | 보유 주식의 100% 고정, 등가격 1개월물 | 분배금은 두둑하지만 상승장을 거의 못 따라감 |
| 2세대 | JEPI, JEPQ | ELN으로 1개월물 지수 콜 매도, 커버 비중 큼 | 상승 참여는 QYLD보다 낫지만 여전히 많이 잘라냄 |
| 3세대 | GPIQ, QQQI, 0DTE류(QDTE 등) | 콜 매도 비중을 시장 상황에 따라 조절 + 만기를 주간·일간으로 단축, 타겟 분배율 지향 | 같은 3세대여도 커버 비중 설계가 상품마다 딴판. GPIQ는 실제 약 30%만 매도 |
GPIQ는 이 3세대 중에서도 콜을 가장 덜 파는 축이다. 골드만삭스는 오버라이트 범위를 노셔널의 25~75%로 정해두고, 변동성이 높고 옵션 프리미엄이 비쌀 때는 매도 비중을 늘리고 낮고 얇을 때는 줄인다. 매도하는 옵션도 만기가 초단기(주간 단위)에 살짝 외가격이다. 그런데 상장 이후 상당 기간 동안 이 비중이 허용 범위의 하단인 30% 근처에서 운용돼 왔다.
GPIQ가 다른 커버드콜보다 상승장에서 잘 버틴 건 마법 같은 기법 때문이 아니라, 그냥 콜옵션을 덜 팔았기 때문이다. 대신 그만큼 분배율은 두 자릿수가 아니라 10% 언저리로 낮다. 공짜 점심은 없다.
옵션 형태도 조금 특이하다. 거래소에 상장된 지수옵션이 아니라 QQQ를 기초로 한 장외 옵션이나 FLEX 옵션을 거래상대방과 맺는다. 지수옵션의 유리한 세제를 일부 포기하는 대신 운용 유연성을 택한 구조다.
나스닥100 커버드콜 3종, GPIQ vs JEPQ vs QQQI
같은 나스닥100 커버드콜로 자주 엮이는 게 GPIQ, JEPQ, 그리고 NEOS의 QQQI다. 세대로 나누면 JEPQ가 2세대, GPIQ와 QQQI가 3세대다. 셋 다 나스닥100을 기초로 콜옵션을 팔아 매달 분배금을 주지만, 콜을 파는 방식과 강도가 다르고 그게 상품 성격을 완전히 가른다. 특히 같은 3세대인 GPIQ와 QQQI가 콜 커버 비중은 정반대다.
| 항목 | GPIQ | JEPQ | QQQI |
|---|---|---|---|
| 운용사 | 골드만삭스 | JP모간 | NEOS |
| 기초 포트폴리오 | 나스닥100 거의 복제 | 나스닥100 종목을 데이터 기반으로 조정 | 나스닥100 거의 복제 |
| 콜옵션 방식 | 다이나믹 오버라이트(노셔널 25~75%, 실제 약 30%) | ELN으로 1개월물 지수 콜 매도, 커버 비중 큼 | 지수옵션 콜 매도(데이터 기반) + 풋스프레드 헤지, 커버 약 100% |
| 옵션 형태 | 장외·FLEX 콜 | ELN(채권 형태) | 상장 나스닥100 지수옵션 |
| 상장 | 2023.10 | 2022.05 | 2024.01 |
| 순자산 | 약 56억 달러 | 약 400억 달러대 | 약 124억 달러 |
| 총보수 | 0.29% | 0.35% | 0.68% |
| 분배 주기 | 매월 (월초 배당락) | 매월 (월초 배당락) | 매월 (중순~하순 배당락) |
| 배당수익률 | 약 9.9% | 약 10.9% | 약 14.1% |
세 상품의 성격은 결국 콜을 얼마나 파느냐에서 갈린다. GPIQ는 콜을 가장 덜 판다(실제 약 30%). 분배율이 셋 중 제일 낮은 대신 주가가 지수를 잘 따라간다. JEPQ는 ELN으로 콜 커버 비중이 크고, 분배율은 두 자릿수다. QQQI는 노셔널의 100% 가까이를 지수옵션 콜로 덮는다. 분배율이 14% 안팎으로 가장 높은 대신 주가 상승 여력이 좁다. QQQI가 내세우는 건 상장 지수옵션 구조로 분배금을 세금 이연에 유리하게 설계했다는 점이다. 총보수는 0.68%로 셋 중 가장 비싸다.
숫자로 비교, 총수익과 주가 수익률을 나눠서
가장 늦게 상장한 QQQI에 맞춰, 2024년 2월에 1,000만원을 한 번에 넣고 2026년 8월까지 그대로 들고 있는 거치식으로 세 상품을 돌려봤다. 나스닥100(QQQM), S&P500(SPYM)을 기준선으로 같이 넣었다. 배당을 다시 넣었을 때(총수익)와 주가 변동만 봤을 때(주가 수익률)를 따로 봤다.
① 배당 재투자 기준 (총수익, 1,000만원 거치식, 2024.02 ~ 2026.08)
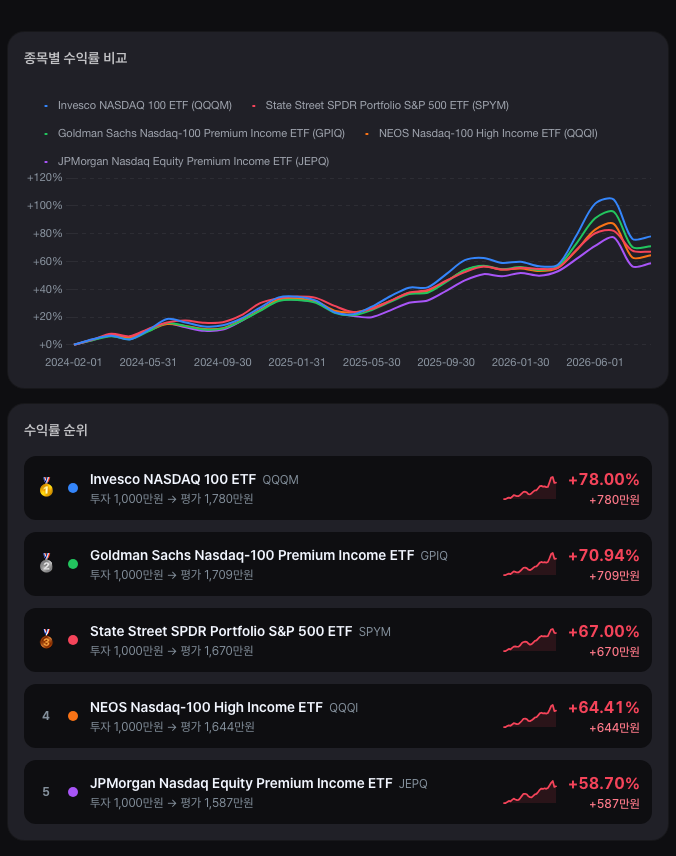
배당까지 다 챙겼다고 봐도 순수 나스닥100인 QQQM이 +78.00%로 1등, GPIQ가 +70.94%로 바짝 따라붙었다. 그 뒤로 S&P500(SPYM) +67.00%, QQQI +64.41%, JEPQ +58.70% 순이다. 콜을 덜 판 GPIQ는 지수 총수익의 90% 이상을 따라간 반면, 콜을 많이 판 QQQI·JEPQ는 75~85% 수준이었다. 커버드콜 두 개가 S&P500 지수한테도 밀렸다는 점이 눈에 띈다.
② 주가 수익률 기준 (배당 제외, 1,000만원 거치식, 2024.02 ~ 2026.08)
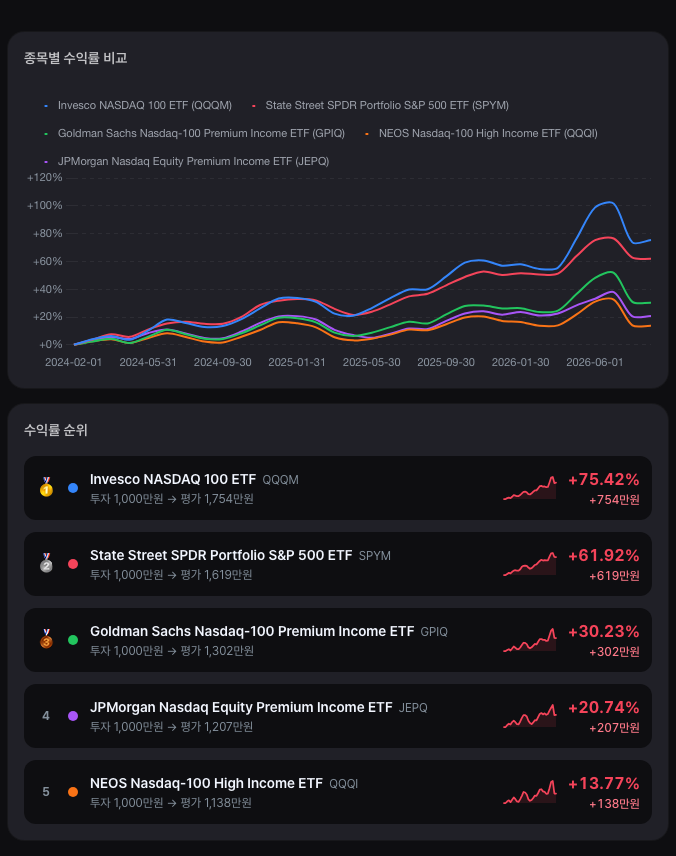
배당을 빼고 주가만 보면 그림이 완전히 달라진다. 지수인 QQQM +75.42%, SPYM +61.92%는 총수익과 큰 차이가 없는데, 커버드콜 3형제는 확 주저앉는다. GPIQ +30.23%, JEPQ +20.74%, QQQI +13.77% 순이다. 분배율이 높은 상품일수록 주가는 덜 오른다는 게 그대로 드러난다. GPIQ는 그나마 지수 주가 상승의 40%가량을 붙잡았지만, QQQI는 20%에도 못 미쳤다. 나스닥100이 75% 오르는 동안 QQQI 주가는 14%도 못 오른 셈이다.
세 상품 다 "나스닥100 커버드콜"이라는 같은 간판을 달고 있지만, 콜을 30%만 파는 GPIQ와 100% 가까이 파는 QQQI는 사실상 다른 상품이다. GPIQ는 주가로 벌고 분배는 덤, QQQI는 분배로 벌고 주가는 포기에 가깝다. JEPQ는 그 중간이다. 그리고 이건 대부분 상승장이었던 구간의 결과다.
장단점 정리
장점
- 콜 커버 비중이 낮아(실제 약 30%) 상승장에서 지수 추종력이 좋다. 커버드콜인데도 자본차익이 꾸준히 쌓인다
- 총보수 0.29%로 JEPQ(0.35%), QQQI(0.68%)보다 저렴하다. 단, 보수 면제 조건부다
- 나스닥100을 거의 그대로 복제해서 상품 성격이 예측 가능하다. "나스닥100에서 상단만 조금 깎고 월배당 10%를 받는다" 정도로 이해하면 맞는다
- 매월 월초에 배당락이 잡히고 며칠 뒤 지급이라 배당 스케줄이 단순하다
단점
- 분배율이 두 자릿수 초중반인 고배당 커버드콜(QQQI, QYLD 등)보다 낮다. 현금흐름 자체가 목적이면 아쉽다
- 상장 3년 미만이고, 대부분 강세장 구간의 데이터뿐이라 하락장 방어력이 검증되지 않았다
- 분배금에 원금 환급(ROC)이 섞인다
- 장외·FLEX 옵션 구조라 운용사와 거래상대방 의존도가 지수옵션 방식보다 크다
- "콜을 덜 팔아서 좋다"는 논리를 끝까지 밀면, 그냥 QQQ나 QQQM을 사고 필요할 때 파는 게 더 효율적일 수 있다는 반론도 있다
누구한테 맞는 상품일까
| 이런 투자자라면 | 선택 |
|---|---|
| 나스닥100 상승을 웬만큼 따라가되 월배당으로 10% 안팎 현금흐름을 얹고 싶다 | GPIQ |
| 상승 참여는 덜 중요하고 월 현금흐름(분배율)을 최대로 뽑고 싶다 | QQQI |
| 커버드콜 중에서도 상대적으로 트랙레코드가 긴 상품을 원한다 | JEPQ |
결국 GPIQ의 정체성은 커버드콜의 탈을 쓴, 상단을 조금 양보한 나스닥100 ETF에 가깝다. 콜을 덜 파는 만큼 상승장에서 강했고 분배율은 낮았다. 이 트레이드오프를 이해하고 고르는 상품이지, "고배당인데 지수도 따라간다"는 식으로 접근할 상품은 아니다.
나는 이미 JEPQ를 모으고 있는데, 같은 나스닥 커버드콜이어도 GPIQ는 성격이 꽤 달라서 둘을 섞는 것도 고민 중이다. 결정하면 그 과정도 따로 기록해볼 생각이다.
'stock' 카테고리의 다른 글
| SPMO 2026년 9월 리밸런싱 종목 정리 (0) | 2026.09.22 |
|---|---|
| GPIQ 대신 QQQM·SPYM을 자가배당하면 어떨까 - 상승장과 하락장에서 총수익 비교 (0) | 2026.09.08 |
| TIGER 배당커버드콜액티브(472150) 완벽 분석, KODEX 200타겟위클리커버드콜과 비교 (0) | 2026.08.22 |
| QDTE로 양도소득세 절세하기 (0) | 2026.08.01 |
| KODEX 200타겟위클리커버드콜 완벽 분석 - 월배당으로 받는 안정적 수익 (1) | 2026.07.31 |


